
新浪财经“新浪金融研究院”栏目
2026-09-18 · autozhi.com
时隔近三年,华泰人寿再度迎来增资“补血”。 9月11日,北京金融监管局发布批复称,同意华泰人寿增加注册资本9.7亿元人民币,由43.125亿元人民币变更为52.825亿元人民币。据了解,本次增资采用定向增发模式,华泰人寿新增发行9.7亿股股份,每股定价1元,募集资金合计9.7亿元,由控股股东华泰保险集团全额认购。事实上,此次增资方案早在今年5月便完成了内部审
时隔近三年,华泰人寿再度迎来增资“补血”。
9月11日,北京金融监管局发布批复称,同意华泰人寿增加注册资本9.7亿元人民币,由43.125亿元人民币变更为52.825亿元人民币。据了解,本次增资采用定向增发模式,华泰人寿新增发行9.7亿股股份,每股定价1元,募集资金合计9.7亿元,由控股股东华泰保险集团全额认购。事实上,此次增资方案早在今年5月便完成了内部审议,历经数月推进,终获批准落地。
不过,股东增资虽然能为华泰人寿提供资本缓冲,但投资端的不确定性、存量业务的现金流压力等犹在。事实上,对华泰人寿而言,比起增资规模的大小,真正的考验在于能否压低资本消耗,让经营利润切实转化为自身资本实力。
华泰人寿时隔近三年再增资,大股东华泰保险集团全额认购
9月11日,北京金融监管局发布批复,同意华泰人寿增加注册资本9.7亿元,注册资本由43.125亿元人民币变更为52.825亿元人民币,批复时间为9月4日。
事实上,早在今年5月,华泰人寿便发布公告称,拟于2026年增加注册资本金,以每股1元价格向控股股东华泰保险集团定向增发9.7亿股,共募集资本9.7亿元。
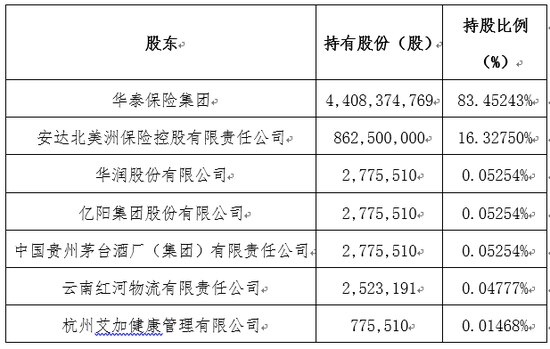
公开股权信息显示,华泰人寿目前共有七家股东。增资前,华泰保险集团持股比例为79.7304%,为第一大股东;安达北美洲保险控股有限责任公司持股比例为20%,为第二大股东。
而从目前的持股情况看,华泰保险集团持股比例已增至83.45243%;安达北美洲保险控股有限责任公司则降至16.32750%。
此外,华润股份有限公司、亿阳集团股份有限公司、中国 贵州茅台 酒厂(集团)有限责任公司持股比例均分别为0.05254%;云南红河物流有限责任公司持股比例为0.04777%;杭州艾加健康管理有限公司持股比例为0.01468%。
值得关注的是,此次并非华泰人寿首次增资。2023年12月29日,金监总局北京监管局同意华泰人寿的注册资本从36.325亿元人民币增加至43.125亿元人民币。
与本次不同,2023年底的增资活动由华泰保险集团和安达北美洲保险控股有限责任公司共同参与,两家公司分别认购5.44亿股、1.36亿股,出资5.44亿元、1.36亿元。
据了解,“安达系”近年通过股权受让方式,逐步增持华泰保险集团,目前合计持有华泰保险集团87.15%的股权,实现绝对控股。与此同时,华泰保险集团也成为国内第一家由“中资”转为“外资”的保险集团。
公开信息显示,华泰保险集团成立于2011年,是一家集财险、寿险、资产管理、基金管理于一体的综合性金融保险集团。此外,华泰人寿于2005年正式开业,总部设在北京。
偿付能力不紧迫,华泰人寿因何增资9.7亿元
股东增资不仅可以增厚公司的实际资本,也能直接抬升偿付能力,夯实风险抵御能力。不过,单从最新的偿付表现看,华泰人寿暂无紧迫资本压力。
据华泰人寿今年二季度偿付能力报告,截至二季度末,该公司核心偿付能力充足率148.74%,较上季度末增加2.42个百分点;综合偿付能力充足率169.42%,较上季度末提升1.99个百分点,均明显高于监管要求。
同时,该公司今年二季度保险业务收入64.47亿元,较上年同期增长1.17%;净利润从去年二季度的1.17亿元增至今年二季度的2.54亿元。
那么,既然华泰人寿偿付能力不紧迫,又为何补充了9.7亿的巨额资本事实上,从整体变化趋势来看,该公司上述两项偿付能力指标呈现下行态势,资本缓冲正不断被消耗,同时未来也存在一定下行风险。
数据显示,截至2024年末,华泰人寿核心偿付能力充足率、综合偿付能力充足率分别为164.51%、202.37%;截至2025年末,两项指标分别降至149.66%、175.38%;而在2026年二季度末,两项指标进一步降至148.74%、169.42%。
另据华泰人寿今年二季度偿付能力报告,该公司预测,其核心偿付能力充足率将降至140.77%,综合偿付能力充足率则降至161.26%。
而从资本消耗的方向看,一方面,虽然华泰人寿2025年业绩继续回暖,净利润升至2.45亿元。不过,即便该公司净利润有所修复,全年综合收益总额却亏损10.42亿元。其中,其他综合收益为-12.87亿元。同时,股东权益从2024年末的60.54亿元下降至50.12亿元。
此意味着,即便账面盈利,却也难以抵挡资产端波动对净资产带来的侵蚀。
而从该公司近年净利润水平看,2020年至2021年,华泰人寿净利润分别为4.12亿元、2.82亿元,盈利有所回落;2022年利润大跌,并跌至负值,为-2.25亿元;2023年,亏损幅度进一步扩大,达-8.93亿元;2024年成功转亏为盈,实现净利润0.92亿元。
不过,保险公司的资本水平并非只受承保利润左右,股债投资价格波动等亦是重要的影响因素。
从华泰人寿的最低资本看,截至今年二季度末,该公司最低资本38.60亿元,其中市场风险最低资本33.13亿元,显著高于保险风险、信用风险最低资本。而在市场风险项下,利率风险最低资本达23.59亿元,权益价格风险最低资本达25.54亿元。可见华泰人寿资本消耗的主要问题并非全部源自保险业务,投资端利率、权益市场波动等亦是资本消耗的主要诱因。
与此同时,华泰人寿也在持续发力分红险业务,优化负债结构,截至今年二季度末,该公司分红账户业务净现金流从上季度末的12.91亿元升至25.35亿元。不过,分红收益高度依赖投资表现,公司也需消化存量万能险等带来的现金流压力。
据华泰人寿今年第二季度偿付能力报告,截至二季度末,其万能账户业务净现金流为-4.76亿元。而在上季度末,该指标为-4.14亿元,同样为负值。事实上,该公司万能险业务已连续多个季度承压为负,前次录得正值出现在2024年第二季度偿付能力报告,其万能账户业务净现金流为0.19亿元。
近年开启密集人事调整,涉及董事长、总经理等重要职位
2024年8月8日,北京金融监管局核准张蓓华泰人寿董事长的任职资格。与此同时,张蓓亦是现任安达集团副总裁、首席中国业务战略官,华泰保险集团副董事长。
今年9月1日,张蓓以华泰保险集团副董事长、华泰人寿董事长的身份出席华泰保险集团三十周年庆典并进行致辞。她表示,安达成为华泰控股股东不是终点而是新的起点,华泰深耕中国三十年的本土根基正与安达全球能力实现更深层次融合与共振,双方共同相信专业能力、客户价值和长期主义。
2025年7月,华泰人寿空缺三年的总经理一职迎来最终人选,具有安达背景的牛增亮正式接任公司总经理。据北京金融监管局批复,去年7月8日,其核准了牛增亮华泰人寿总经理的任职资格。
据公开信息,牛增亮1994年进入保险领域,先后任职于平安人寿精算部、美国通能精算顾问公司、英大泰和人寿等机构;2018年加入安达人寿(香港)担任评估精算师,参与安达与华泰人寿的精算事务协同;2024年10月以临时总精算师身份加盟华泰人寿;2025年1月获批出任副总经理、总精算师及首席风险官。
此外,副总经理方面,2023年5月,李明明调入华泰人寿,同年9月任该公司副总经理、首席市场官。经查询,其副总经理任职资格于2023年9月25日获金监总局北京监管局核准。
2024年8月6日,监管核准王文旭华泰人寿副总经理的任职资格。同时,王文旭亦为该公司首席营销官,此前曾在友邦保险担任要职。
与此同时,2023年10月,韩悦加入华泰人寿,同年11月出任公司临时财务负责人;2024年1月,正式出任公司总经理助理、首席财务官、财务负责人;2025年5月升任公司副总经理,同时继续担任首席财务官、财务负责人。
另据公开信息,今年5月,华泰人寿内部提拔了骆琦出任该公司副总经理。
而在密集调整管理层的同时,华泰人寿也发布了新战略。2024年8月,华泰人寿发布“1+2+3”新五年战略,明确了要坚持以“客户”为核心,以“专注与创新”为战略主张,以“菁英营销员3.0、康养3.0、数字化3.0”为战略支柱,全面推进客户体验升级、产服体系迭代、高质量渠道转型、数字化建设等领域的创新变革,为长期高质量发展注入全新动能。
400-052-0066 欢迎批评指正